Domain fahrrad-karten.de kaufen?
Wir ziehen mit dem Projekt
fahrrad-karten.de um.
Sind Sie am Kauf der Domain
fahrrad-karten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahrrad-karten.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
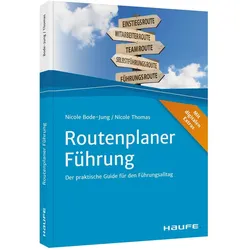
Routenplaner Führung, Fachbücher von Nicole Bode-JungSo unterschiedlich Reiseziele sein können, es gibt immer Dinge, die im Vorfeld, während der Reise und danach bedacht werden müssen. Diese Analogie übertragen die Autorinnen auf den Führungsalltag. Sie zeigen Führungskräften mit der Einstiegsroute, wie sie sich ideal auf den Einstieg als Führungskraft vorbereiten. In der Teamroute geht es unter anderem um Rollen im Team, die Konfliktroute zeigt den Umgang mit Konflikten und die Führungsroute gibt Instrumente an die Hand. So wird der Einstieg in eine neue Führungsrolle anhand der Analogie der Reise erleichtert. Inhalte: Einstiegsroute: Managementcredo, Zielbild, Stakeholderanalyse, Kalenderpflege Teamroute: Teamuhr, Teamrollen, High-Performance-Teams Selbstführungsroute: Werte, Bedürfnisse, 5 Säulen der Identität, Modell des inneren Teams Führungsroute: Führungsinstrumente, Delegation, Performancedialog, Remote-Führen Konfliktroute: Modi der Konfliktbewältigung, Konfliktgespräch, wertschätzende Kommunikation.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
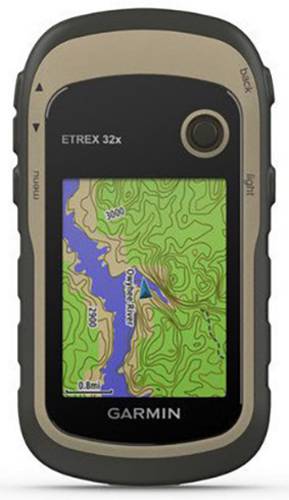
Garmin eTrex32x Fahrrad-Navi Fahrrad, Boot, Wandern Europa GLONASS, GPS, inkl. topographische Karten, spritzwassergeschütztGarmin eTrex32x Fahrrad-Navi Fahrrad, Boot, Wandern Europa GLONASS, GPS, inkl. topographische Karten, spritzwassergeschützt255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paul Pietsche Verlage Navigation mit Smartphone und Co. Der ultimative Pocket Guide für Outdoor TourenDer neue Trend, das Handy über Apps und Gadgets zum vollwertigen GPS-Gerät umzurüsten, nimmt immer mehr Fahrt auf. So sind Smartphones einfacher zu bedienen sowie stärker in Rechenleistung und Speicherkapazität als GPS-Geräte der Mittelklasse und man hat das Smartphone als Multitool ja ohnehin immer dabei. Viele Apps bieten teilweise kostenlose digitale Karten für unterschiedlichste Bedürfnisse und Anwendungen an. Dies erlaubt im Vorfeld einer Unternehmung, Routen zu planen und gleichzeitig zurückgelegte Touren zu dokumentieren und zu teilen. Die Perspektiven erscheinen endlos und dieser Pocket-Guide zeigt Ihnen wie es geht. Details: Material: 100 % Papier Maße: 17 x 1,1 x 12,1 cm19,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
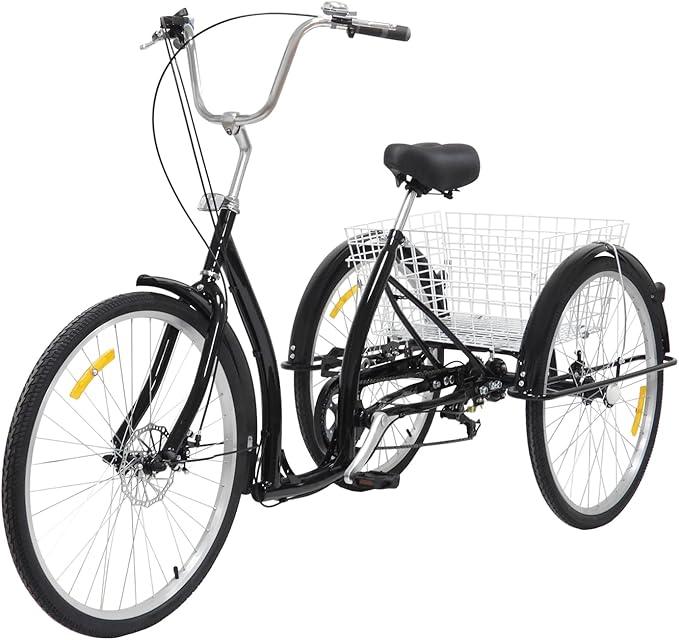
26 Zoll 6-Gang Erwachsene Dreirad, Seniorenrad,Shopping Transport mit Körbe,Schwarz 3 Räder Fahrrad,120kg Tragfähigkeit für Städte Radwege[Stabilität und Komfort]Unser Dreirad für Erwachsene verfügt über einen robusten Stahlrahmen, der außergewöhnliche Stabilität bietet. Mit einer Tragkraft von 120 kg ist es die perfekte Lösung für Einkäufe und gemütliche Ausflüge in die Stadt. Die erhöhte Sitzhöhe sorgt für zusätzliche Sicherheit. [Bequemer Transport]Der vordere Korb fasst bis zu 25 kg und bietet reichlich Platz für Einkäufe, Gepäck oder persönliche Gegenstände. Ihr Lastenfahrrad wird zu Ihrer täglichen Transportlösung. [Müheloses Fahren]Mit dem 6-Gang-Schaltsystem bewältigen Sie unterschiedliches Gelände und städtische Straßen mühelos. Die vorderen Scheibenbremsen und das hintere Feststellbremssystem sorgen für zuverlässige Bremskraft und jederzeit vollständige Kontrolle und bieten ein sicheres Fahrerlebnis. [Individueller Komfort]Der höhenverstellbare Sitz (84-96 cm) und der ergonomische Lenker passen sich Ihrer Körpergröße an (empfohlene Körpergröße 1,65-1,85 m). [Robuste Konstruktion]26-Zoll-Großreifen sorgen für e413,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Routenplaner Führung, Fachbücher von Nicole Bode-JungSo unterschiedlich Reiseziele sein können, es gibt immer Dinge, die im Vorfeld, während der Reise und danach bedacht werden müssen. Diese Analogie übertragen die Autorinnen auf den Führungsalltag. Sie zeigen Führungskräften mit der Einstiegsroute, wie sie sich ideal auf den Einstieg als Führungskraft vorbereiten. In der Teamroute geht es unter anderem um Rollen im Team, die Konfliktroute zeigt den Umgang mit Konflikten und die Führungsroute gibt Instrumente an die Hand. So wird der Einstieg in eine neue Führungsrolle anhand der Analogie der Reise erleichtert. Inhalte: Einstiegsroute: Managementcredo, Zielbild, Stakeholderanalyse, Kalenderpflege Teamroute: Teamuhr, Teamrollen, High-Performance-Teams Selbstführungsroute: Werte, Bedürfnisse, 5 Säulen der Identität, Modell des inneren Teams Führungsroute: Führungsinstrumente, Delegation, Performancedialog, Remote-Führen Konfliktroute: Modi der Konfliktbewältigung, Konfliktgespräch, wertschätzende Kommunikation.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Garmin eTrex32x Fahrrad-Navi Fahrrad, Boot, Wandern Europa GLONASS, GPS, inkl. topographische Karten, spritzwassergeschütztGarmin eTrex32x Fahrrad-Navi Fahrrad, Boot, Wandern Europa GLONASS, GPS, inkl. topographische Karten, spritzwassergeschützt255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Paul Pietsche Verlage Navigation mit Smartphone und Co. Der ultimative Pocket Guide für Outdoor TourenDer neue Trend, das Handy über Apps und Gadgets zum vollwertigen GPS-Gerät umzurüsten, nimmt immer mehr Fahrt auf. So sind Smartphones einfacher zu bedienen sowie stärker in Rechenleistung und Speicherkapazität als GPS-Geräte der Mittelklasse und man hat das Smartphone als Multitool ja ohnehin immer dabei. Viele Apps bieten teilweise kostenlose digitale Karten für unterschiedlichste Bedürfnisse und Anwendungen an. Dies erlaubt im Vorfeld einer Unternehmung, Routen zu planen und gleichzeitig zurückgelegte Touren zu dokumentieren und zu teilen. Die Perspektiven erscheinen endlos und dieser Pocket-Guide zeigt Ihnen wie es geht. Details: Material: 100 % Papier Maße: 17 x 1,1 x 12,1 cm19,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
26 Zoll 6-Gang Erwachsene Dreirad, Seniorenrad,Shopping Transport mit Körbe,Schwarz 3 Räder Fahrrad,120kg Tragfähigkeit für Städte Radwege[Stabilität und Komfort]Unser Dreirad für Erwachsene verfügt über einen robusten Stahlrahmen, der außergewöhnliche Stabilität bietet. Mit einer Tragkraft von 120 kg ist es die perfekte Lösung für Einkäufe und gemütliche Ausflüge in die Stadt. Die erhöhte Sitzhöhe sorgt für zusätzliche Sicherheit. [Bequemer Transport]Der vordere Korb fasst bis zu 25 kg und bietet reichlich Platz für Einkäufe, Gepäck oder persönliche Gegenstände. Ihr Lastenfahrrad wird zu Ihrer täglichen Transportlösung. [Müheloses Fahren]Mit dem 6-Gang-Schaltsystem bewältigen Sie unterschiedliches Gelände und städtische Straßen mühelos. Die vorderen Scheibenbremsen und das hintere Feststellbremssystem sorgen für zuverlässige Bremskraft und jederzeit vollständige Kontrolle und bieten ein sicheres Fahrerlebnis. [Individueller Komfort]Der höhenverstellbare Sitz (84-96 cm) und der ergonomische Lenker passen sich Ihrer Körpergröße an (empfohlene Körpergröße 1,65-1,85 m). [Robuste Konstruktion]26-Zoll-Großreifen sorgen für e413,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Garmin eTrex 22x Fahrrad-Navi Boot, Wandern, Fahrrad Europa GLONASS, GPS, spritzwassergeschützt, inkl. topographische KartenGarmin eTrex 22x Fahrrad-Navi Boot, Wandern, Fahrrad Europa GLONASS, GPS, spritzwassergeschützt, inkl. topographische Karten209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Europäische WanderwegeEuropäische Wanderwege , Von Portugal bis Deutschland, vom Mittelmeer bis England und Skandinavien: In diesem Band werden die faszinierendsten Wanderrouten des Alten Kontinents vorgestellt, inmitten atemberaubender Naturlandschaften und durch geschichtsträchtige Orte, ohne dabei die Umwelt und das Land zu vernachlässigen. Sie richten sich in Länge und Schwierigkeitsgrad an erfahrene Wanderer, aber auch an Anfänger und Familien. Genaue Beschreibungen der historischen Pfade, Glaubenswege, Trekkingrouten und Wanderwege sowie spektakuläre Bilder von unberührten Naturlandschaften laden dazu ein, zu Fuß neue malerische Ziele zu entdecken. Interessante Anekdoten und Einblicke in die Besonderheiten der Orte geben schon im Vorfeld Anregungen zur Planung abwechslungsreicher Routen. Auch Hinweise zur besten Reisezeit, wertvolle Tipps für die richtige Auswahl der Ausrüstung sowie zahlreiche Karten und Höhenprofile erleichtern die Vorbereitung. Von Santiago de Compostela bis zu den Lofoten in Nordnorwegen, durch Frankreich, die Alpen, die Mittelmeerländer, den Balkan, Mitteleuropa und die Britischen Inseln: Dieser Band bietet ein inspirierendes und abwechslungsreiches Angebot an Routen, die zu Fuß zu bewältigen sind, und schlägt eine neue Art des Reisens vor, um die Geheimnisse und den Charme von Orten kennenzulernen, die noch nicht vom Massentourismus erobert wurden. , Wassersportträger > Transportsysteme , Erscheinungsjahr: 202308, Produktform: Leinen, Redaktion: Ardito, Stefano, Seitenzahl/Blattzahl: 272, Keyword: Entschleunigung; Reisen; Wandern, Fachschema: Outdoor, Fachkategorie: Sport, allgemein, Thema: Entdecken, Warengruppe: HC/Sport/Allgemeines, Lexika, Handbücher, Fachkategorie: Outdoor-Freizeitaktivitäten, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Koehlers Verlagsgesells., Verlag: Koehlers Verlagsgesells., Verlag: Koehler, Länge: 277, Breite: 216, Höhe: 29, Gewicht: 1506, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.